Bauabrechnung — von der Aufmaßzeile bis zum Abrechnungs-LV
Bauabrechnung nach ÖNORM A 2063: Teil- und Schlussrechnung, kumulierte Mengen, gefordert gegen anerkannt — und was die Anwendung erzeugt und was nicht.
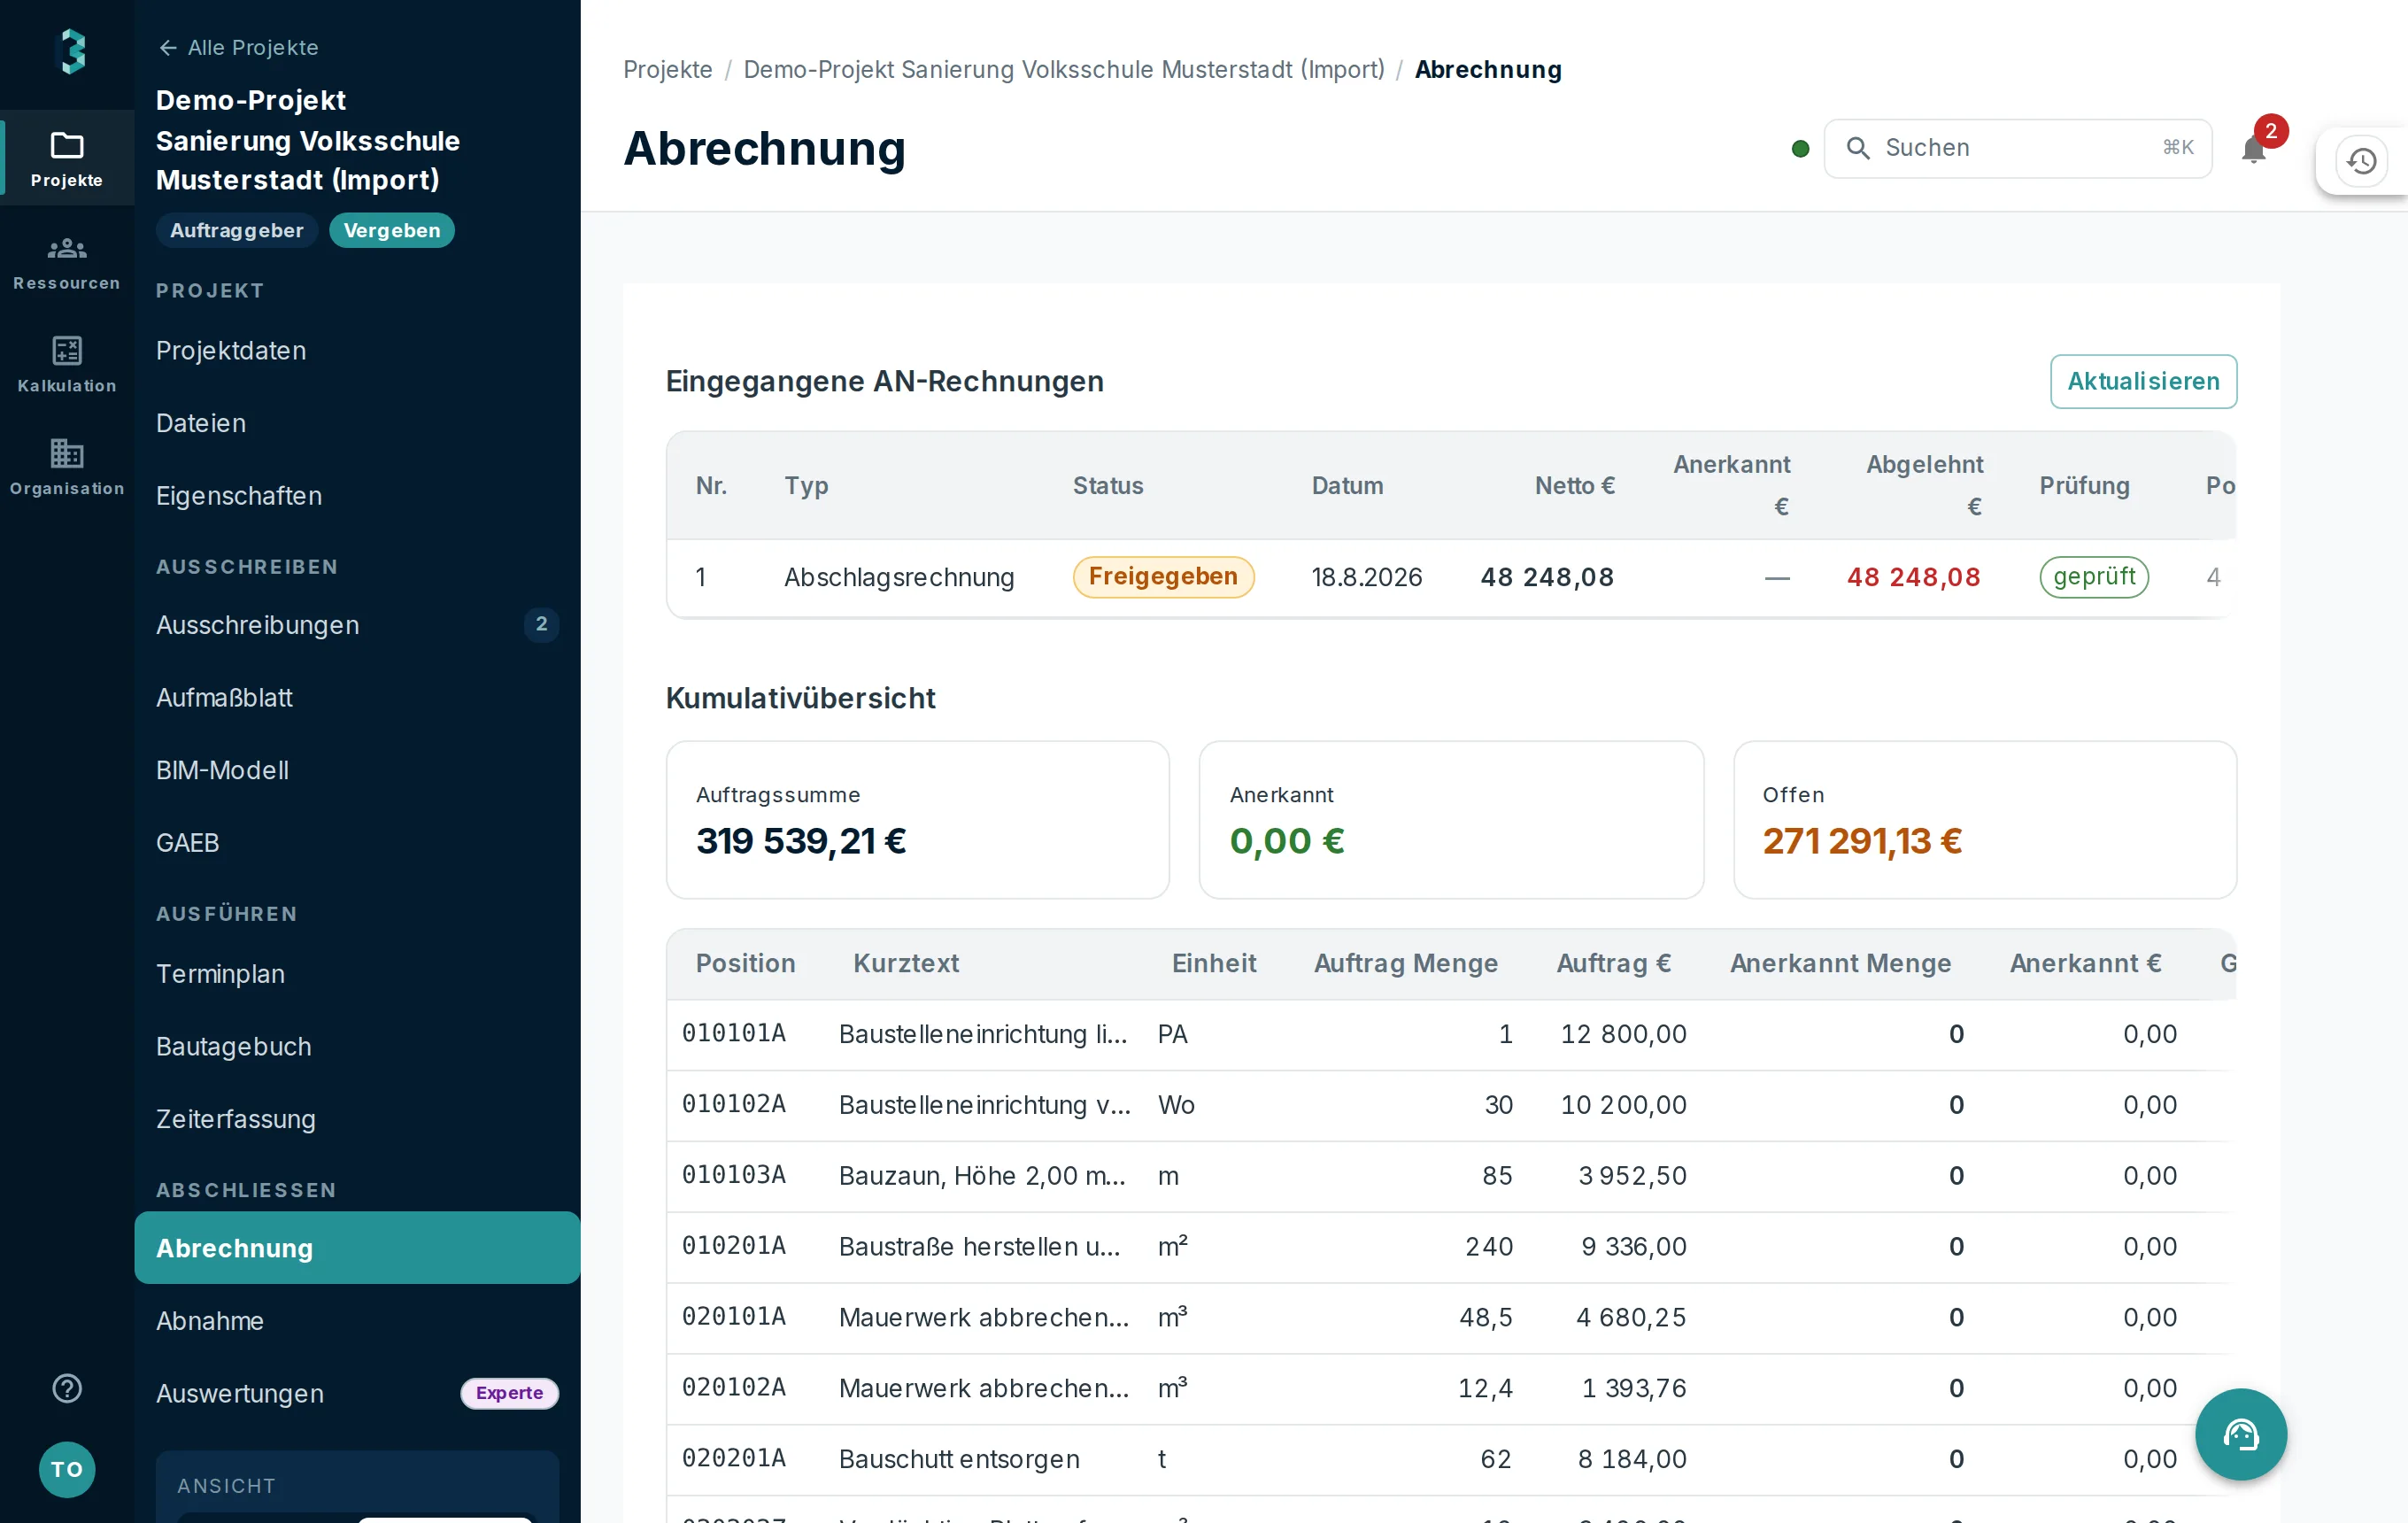
Die Abrechnung entscheidet, wann Geld kommt — und Verzögerungen entstehen fast immer an derselben Stelle: die Prüfung kann die Mengen nicht nachvollziehen. Dieser Artikel zeigt den Weg von der Aufmaßzeile über die kumulierte Teilrechnung bis zum Abrechnungs-LV nach ÖNORM A 2063. BauNormal führt die Mengen kumuliert, hängt die Aufmaßblätter als Beleg an und tauscht den Prüfstand — gefordert gegen anerkannt — als Datei mit der Gegenseite aus.
Was Sie danach haben
Einen Abrechnungsstand, den beide Seiten teilen: Sie sehen, was Sie gefordert haben, was anerkannt wurde und was offen ist. Und einen Datenträger nach ÖNORM A 2063, den die Prüfung des Auftraggebers maschinell einlesen kann.
Was BauNormal dabei abnimmt
- Die Mengen kommen aus den Aufmaßblättern, nicht aus dem Gefühl über den Baufortschritt.
- Kumulierte Führung verhindert Doppelverrechnung: jede Rechnung zeigt den Gesamtstand, abgerechnet wird die Differenz.
- Der ONRE-Datenträger nimmt die Aufmaßblätter mit — die Prüfung liest ein, statt zu fragen.
- Die zurückgespielte Prüfrechnung wird Position für Position abgeglichen; Sie sehen sofort, was gekürzt wurde.
- Abzüge wie Deckungs- und Haftrücklass, Pönale und Skonto rechnet die Anwendung am Werklohn, mit korrekter Steuerbasis.
Voraussetzungen
- Ein Auftrag mit Vertrags-LV.
- Aufmaßblätter mit anerkannten Mengen. Wie die entstehen, steht in Aufmaßblatt anlegen.
Schritt für Schritt
- Auftrag öffnen unter Meine Aufträge. Vertrags-LV, Aufmaß und Abrechnung liegen dort an einem Ort.
- Mengenstand je Position erfassen. Grundlage sind die Aufmaßblätter, nicht das Gefühl über den Baufortschritt.
- Teilrechnung erstellen. Die Anwendung führt die Mengen kumuliert: Jede Teilrechnung zeigt den Gesamtstand, abgerechnet wird die Differenz zur vorigen. Das ist der Mechanismus, der Doppelverrechnung verhindert — und der Grund, warum Sie eine Teilrechnung nicht einfach als neue Einzelrechnung danebenstellen sollten.
- Abzüge ansetzen, wo sie vereinbart sind: Pönale, Deckungsrücklass, Haftrücklass, Skonto. Das sind keine Positionen des Leistungsverzeichnisses, sondern Abzüge am Werklohn — sie haben keine Menge und keine Einheit.
- Als A 2063 einreichen. Die Rechnung geht samt Aufmaßblättern als Datenträger an die Prüfung.
- Prüfrechnung zurückimportieren. Der Auftraggeber schickt die korrigierte Fassung; die Anwendung gleicht je Position gefordert gegen anerkannt ab und zeigt die Abweichungen. Danach haben beide Seiten denselben Stand, ohne dass jemand Zahlen abgetippt hat.
- Schlussrechnung, wenn alles erbracht und abgenommen ist.
Gefordert und anerkannt
Zwei Zahlen je Position, und der Unterschied ist die eigentliche Information:
- Gefordert ist Ihr Stand.
- Anerkannt ist der Stand nach der Prüfung.
- Die Differenz steht als abgelehnter Rest daneben — voll zurückgewiesene Zeilen ebenso wie der nicht anerkannte Teil teilweise anerkannter Zeilen.
Wenn Sie diese Differenz früh sehen, können Sie sie klären, solange die Leute noch auf der Baustelle sind. Nach der Schlussrechnung wird aus derselben Zahl ein Streit über Erinnerungen.
Der Zahlbetrag
Nettobetrag minus alle Abzüge. Eine Feinheit, über die regelmäßig gestritten wird: Die Umsatzsteuer bleibt auf dem Leistungsentgelt. Ein Einbehalt und eine Gegenforderung ändern die Bemessungsgrundlage nicht — nur ein Skonto tut es. Bei einem Skonto weist die Anwendung die Steuerbasis deshalb eigens aus.
Was die Anwendung erzeugt und was nicht
Die Anwendung erzeugt das Abrechnungs-LV und den Datenträger — die prüffähige Grundlage. Die Rechnung selbst, mit Ihrem Briefkopf, Ihrer Rechnungsnummer und Ihrer Buchhaltung, stellen die meisten Firmen weiterhin aus ihrem eigenen System und legen das Leistungsverzeichnis bei. Das ist so gewollt: Ein zweiter Rechnungsnummernkreis neben der Buchhaltung bringt nur Ärger mit der Finanz.
Eine Ausnahme gibt es: Für Rechnungen an Bundesdienststellen ist die E-Rechnung vorgeschrieben. Dafür gibt es einen eigenen Export unter Abrechnung an Bund.
Wo es hakt
- Rechnung ohne Aufmaß. Die Prüfung fragt nach der Herleitung, und die Antwort „so haben wir das immer gemacht" verlängert die Zahlungsfrist um Wochen.
- Teilrechnungen, die nicht kumulieren. Spätestens bei der dritten Rechnung stimmt die Summe nicht mehr.
- Nachträge nicht eingearbeitet. Genehmigte Nachtragspreise gelten erst, wenn die Rechnung neu berechnet wurde.
- Rücklass vergessen. Der Haftrücklass wird ab der Abnahme einbehalten und ist ein häufiger Grund für Differenzen bei der Schlussrechnung.
Was danach sinnvoll ist
Wenn im Zuge der Abrechnung Zusatzleistungen strittig sind: Nachträge stellen und prüfen.
Diese Schritte gehen in BauNormal — 30 Tage kostenlos, ohne Zahlungsdaten, endet automatisch.
Kostenlos testen
Zuletzt geprüft am
Diese Anleitung wird mit der Anwendung gepflegt. Fehlt etwas oder stimmt ein Schritt nicht mehr mit dem überein, was Sie am Bildschirm sehen, schreiben Sie uns bitte an info@baunormal.at — wir antworten schnellstmöglich.
Weitere Anleitungen
- Ausschreibung anlegen — in 20 Minuten zum versandfertigen LV
- Bieterlücke: was sie ist und wie man sie richtig setzt
- Parameterlisten und Kennwerte — strukturierte Angaben statt Prosa
- Gliederung, Leistungsteile und Lose
- Schätzpreise und Kostenrahmen
- Vergabeverfahren führen — A 2050, BVergG und der Vergabevermerk
- Bieter einladen und Fristen setzen
- Angebote vergleichen und den Bestbieter ermitteln
- Zuschlag erteilen und das Vertrags-LV festhalten
- Kostenplanung nach ÖNORM B 1801-1
- Öffentliche Aufträge suchen, finden und das LV einlesen
- Angebot legen — von der Einladung bis zum Einreichen
- Bieterlücken füllen und Preisanteile richtig eintragen
- Kalkulieren nach ÖNORM B 2061
- K-Blätter erklärt: K2 bis K7 nach ÖNORM B 2061
- Direktauftrag — vom Angebot bis zum Leistungsbericht für Endkunden
- Bauprojekt einrichten — Daten, Beteiligte, Dateien
- Aufmaßblatt anlegen und prüffähig halten
- Massenermittlung aus Plänen — Mengen übernehmen statt abzählen (Beta)
- Nachträge stellen und prüfen
- Abschlagsrechnung, Teilschluss- und Schlussrechnung am Bau — welche wann
- Gleitpreise nach ÖNORM B 2111 — veränderliche Preise abrechnen
- Baumängel erfassen und abarbeiten — die Mängelliste am Bau
- Bauabnahme durchführen und das Abnahmeprotokoll erstellen
- Bautagebuch führen, das im Streitfall trägt
- Bauzeitenplan führen — Balkenplan, Puffer, Vertragstermine
- Ressourcen planen — Personal, Geräte, Kalender
- Zeiterfassung auf der Baustelle — Stunden bis zur Lohnverrechnung
- Kennzahlen und Auswertungen richtig lesen
- Eigene Preise pflegen und fortschreiben
- Eignung prüfen und Nachweise bereithalten
- Benachrichtigungen — wer wann worüber informiert wird
- Team, Rechte und Lizenzen
- Eigenes Erscheinungsbild für alle PDFs
- Konto löschen, Mitarbeiter entfernen, Unternehmen auflösen
- Schnittstellen — BIM/IFC, GAEB und die ÖNORM-Datenträger
- Kostengliederung nach ÖNORM B 1801-1